美农生物 营收三年年复合增长26%,猪饲料与猪周期共舞下的饲料添加剂销售逻辑
美农生物凭借在饲料添加剂领域的持续深耕,交出了一份亮眼的成绩单——近三年营业收入年复合增长率达到26%。这一增速在农牧行业整体承压的背景下尤为难得,而其增长逻辑,与猪饲料需求和猪周期的轮动脉络紧密相连。本文将从业务结构、行业周期与销售驱动三个维度,解析美农生物的增长密码。
一、业务基本盘:饲料添加剂为主的营收结构
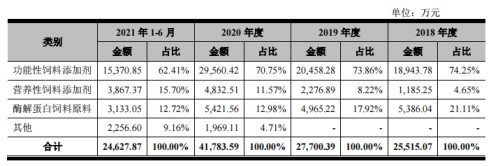
美农生物的核心业务围绕饲料添加剂展开,产品覆盖香味剂、甜味剂、酸化剂、酶制剂等多个品类,广泛应用于猪、禽、反刍等动物的饲料中。其中,猪饲料添加剂是公司收入的重要来源。饲料添加剂在下游饲料成本中占比虽小,但对提升饲料适口性、改善动物消化吸收、降低疾病风险具有不可替代的作用,因此具有较强的刚需属性。正是这种“小占比、高附加值”的特征,使得美农生物在饲料产量波动中保持了收入的相对稳定,并借助产品结构升级实现了单价与销量的双提升。
二、与猪周期共舞:需求波动中的结构性机会
猪周期是猪饲料行业绕不开的核心变量。能繁母猪存栏量的增减,直接决定了猪饲料产量的起伏,进而影响饲料添加剂的采购节奏。美农生物与猪周期的关系并非简单的被动跟随,而是呈现出“共舞”的特征。一方面,在猪价上行、养殖盈利改善的阶段,养殖户补栏积极性提高,猪饲料需求扩张,添加剂采购同步放量;另一方面,在猪价下行、行业去产能的阶段,饲料企业降本增效诉求增强,反而更倾向于通过优质添加剂提升饲料转化率,这为美农生物的高效产品提供了渗透空间。换言之,猪周期的不同阶段为公司带来了不同的结构性机会,而非单一的方向性冲击。
三、销售驱动:渠道下沉与客户结构优化
营收三年年复合增长26%的背后,是美农生物在销售端的系统性布局。其一,渠道持续下沉,公司在重点养殖区域完善经销与直销相结合的销售网络,提升对中小饲料企业和规模化养殖场的覆盖密度。其二,客户结构优化,与大型饲料集团建立稳定合作关系,降低单体客户波动风险,同时借助大客户背书拓展区域市场。其三,技术服务赋能销售,公司通过配方建议、使用指导等增值服务增强客户粘性,将单纯的添加剂销售升级为解决方案输出。其四,产品品类扩张带来交叉销售机会,香味剂、甜味剂、酸化剂等产品共享同一客户群体,单客户价值持续提升。
四、增长可持续性与风险提示
从可持续性看,饲料添加剂行业的增长动力来自两方面:一是养殖规模化推动饲料工业集中度提升,头部饲料企业对添加剂品质的要求更高;二是“禁抗”政策实施后,酸化剂、酶制剂、植物提取物等替抗类添加剂需求快速增长,美农生物的相关产品线有望受益。但同时也需关注风险:猪周期下行超预期可能压制短期需求;原材料价格波动影响毛利率;行业竞争加剧带来价格压力;以及新产品推广不及预期等。
美农生物三年26%的营收复合增长,本质上是在猪饲料刚性需求的基础上,通过产品力与销售力的双重提升,实现了与猪周期的良性共舞。饲料添加剂作为饲料工业的“味精”,价值虽小却不可或缺。随着养殖行业精细化程度的提高和替抗需求的持续释放,美农生物能否将周期红利转化为穿越周期的竞争力,值得持续关注。
如若转载,请注明出处:http://www.nyjhbio.com/product/44.html
更新时间:2026-11-01 11:48:23